
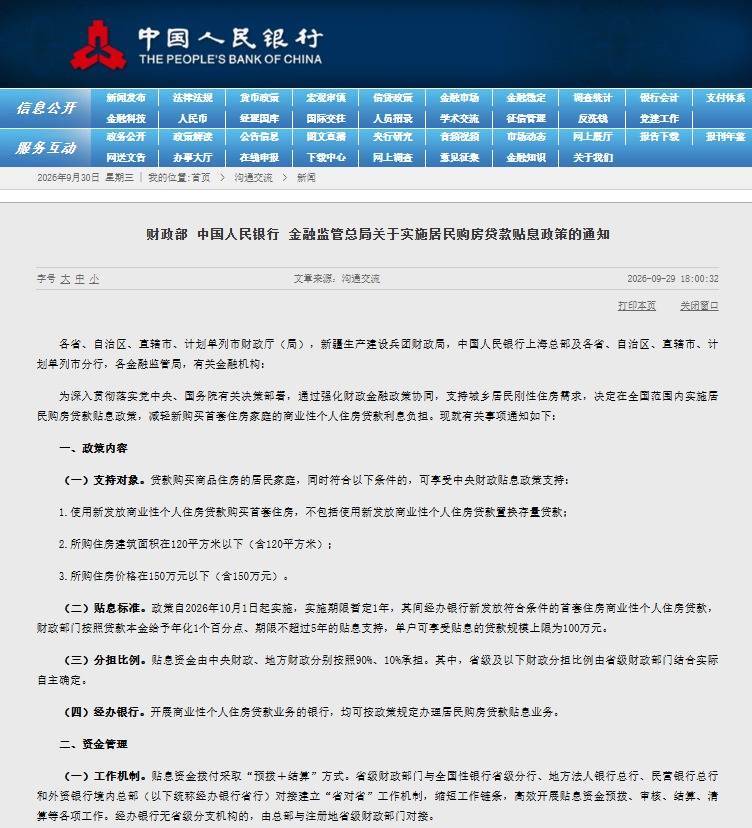
上周,万科 A 领先逆势走强,阛阓连忙传出中央拟以财政贴息刺激住房阔绰的音尘。9 月 29 日盘后,财政部、中国东谈主民银行、金融监管总局积累印发《对于实施住户购房贷款贴息计谋的见告》kaiyun官方网站登录入口,传说细致落地 —— 这是中央财政初次对买卖性个东谈主住房贷款实施贴息,计谋自 10 月 1 日起奉行,实施期暂定一年。
定向精确:三谈门槛锁定 "新增 + 首套"
计谋的适用领域至极明晰,贴息对象被严格适度为两个维度:必须是新披发的买卖性个东谈主住房贷款,且用于购买首套住房;存量贷款置换不在复旧之列,多套房产一样放手在外。在此基础上还有三谈硬经管 —— 所购住房建筑面积不朝上 120 平方米,总价不朝上 150 万元,可享受贴息的贷款领域上限为 100 万元。
三谈门槛疏浚,客不雅上把绝大多半高总价、大面积房源挡在门外。150 万元的预算在一线城市难以购置像样的住房,计谋由此当然偏向三四线城市及庸碌刚需盘。这并非缓慢为之 —— 往时半年一线城市已领先止跌回稳,而部分三四线城市仍处筑底过程,去化周期彰着偏高,财政资源投向供需缺口更大的区域,更恰当 "保基本、广笼罩、促刚正" 的计谋初志。
财政与金融的协同联想:银行息差不受挤压
这次计谋的格外之处,在于它是 "贴息" 而非 "降息",对银行体系的含义判然不同。
降息会径直压降银行的财富端收益率、挤压净息差;而财政贴息,由中央和方位财政按 90%、10% 的比例承担资金,银行仍然按条约利率宽泛收取利息,利息收入并不会因贴息而减少。换言之,这是一次由财政出资、让利给购房主谈主的 "定向减负",银行既莫得多掏一分钱,也莫得耗损一分利息收入,还因购房主谈主骨子职守下跌而更闲散、更有条款投放新增按揭。这亦然这次计谋被业内广泛视为 "财政带领、金融放大、阛阓运作" 协同范式的原因。
对银行信贷投放的径直影响
从信贷投放的角度看,影响体咫尺多个层面。
其一,灵验利率下调带动按揭需求开释。贴息至极于把恰当条款的首套房贷利率下调约三分之一,径直普及刚需家庭的购买力与还款智商,有望带来实实在在的新增按揭投放。对于按揭占比高、零卖信贷依赖强的银行,尤其是深耕三四线城市的区域性银行,这是增量业务的径直利好。
其二,承办便利缩短了推行资本。计谋结束承办银行全笼罩,购房主谈主只需在签约时同步授权,银行即可自动识别恰当条款借钱东谈主,并在按月收息时自动联想、扣减贴息,无需额外央求经过,落地效劳高、操作资本低。
其三,财政兜底铲除了银行的额度与风险费神。贴息资金据实结算、领域不设上限、应贴尽贴,中央承担九成,方位财政职守较轻,银行不承担贴息资金资本;同期新增首套刚需属相对优质的按揭财富,有助于银行在 "房住不炒" 框架下,将信贷资源投向着实、合理的住房需求。
领域测算:资金用在刀刃上
对于计谋总参加,此前机构测算口径不同、论断不一。若以一起新增房贷为基础粗估,年参加或在数百亿元量级;而在放手多套、120 平方米以上及 150 万元以上总价等条款后,恰当贴息范围的骨子领域瞻望会显耀拘谨,阛阓广泛研判的可行区间概况在每年 200 亿至 300 亿元之间。这一领域自身走漏计谋是克制的、精确的 —— 它不是洪流漫灌式的全面刺激,而是把有限的财政资源荟萃投向最需要复旧的刚需群体。
从宏不雅意念念看,这是住房领域保险和改善民生的一次轨制探索,初次以财政径直贴息的面孔,把计谋资源与三四线城市的去库存需求、新市民和新服务大学生的安堵需求精确对接,开释了 "褂讪住户住房阔绰预期、激动房地产追想居住属性" 的明晰信号。
虽然,计谋的骨子成果仍需连结住户收入预期与购房信心的复原节拍来不雅察。贴息缩短的是利息资本而非房价自身,最终能否退换为抓续的成交动能,取决于各地落地细目与全体经济环境。对购房者而言,正确的姿态是追想着实需求自身 —— 贴息为恰当条款的刚需家庭实实在在缩短了月供职守,但买房方案仍应开导在自身居住需要与还款智商之上,而非单纯追赶补贴。
计谋开释的kaiyun官方网站登录入口,是财政与金融协同稳需求、稳预期的积极信号;它能否进一步撬动阛阓,值得抓续追踪。